Podręcznik
5. Analiza częstotliwościowa sygnałów losowych
5.3. Estymacja parametrów procesów losowych
W analizie procesów losowych często nie znamy rozkładu prawdopodobieństwa ani rzeczywistych wartości ich parametrów (np. wartości oczekiwanej, wariancji). Dlatego korzystamy z estymacji, czyli wyznaczania przybliżonych wartości parametrów na podstawie próbek sygnału.
Teoretyczna wartość oczekiwana procesu w czasie ciągłym określona jest jako:

gdzie funkcja gęstości prawdopodobieństwa  zależy od wartości zmiennej losowej
 w danym czasie
 . Jest to uśrednienie po wielu możliwych realizacjach procesu. W praktyce dysponujemy jedną realizacją sygnału
 obserwowaną w czasie
 . Dlatego definiujemy średnią czasową:

Jeżeli proces jest stacjonarny w szerokim sensie i ergodyczny względem wartości średniej, to średnia wyznaczona na podstawie jednej realizacji w czasie jest równa średniej teoretycznej:

Dla procesu losowego w czasie ciągłym, teoretyczna wariancja określona jest jako:

Jeżeli proces jest stacjonarny w szerokim sensie oraz ergodyczny względem wartości średniej i autokorelacji, to wariancja wyznaczona na podstawie jednej realizacji w czasie jest równa wariancji teoretycznej:

W analizie rzeczywistych sygnałów losowych, proces w czasie ciągłym jest obserwowany jedynie w dyskretnych chwilach czasu:

gdzie  oznacza okres próbkowania, a
 to częstotliwość próbkowania. W wyniku próbkowania otrzymujemy proces dyskretny:

Jeżeli proces  jest stacjonarny w szerokim sensie i ergodyczny względem wartości średniej i autokorelacji, to jego własności statystyczne można oszacować na podstawie jednej realizacji:


Wartości te stanowią estymatory wartości oczekiwanej i wariancji procesu losowego . W praktyce oznacza to, że do wyznaczenia średniej procesu i rozrzutu procesu wokół średniej nie potrzeba wielu realizacji – wystarczy jedna dostatecznie długa obserwacja w czasie. Jest to warunek umożliwiający analizę widmową procesów losowych.
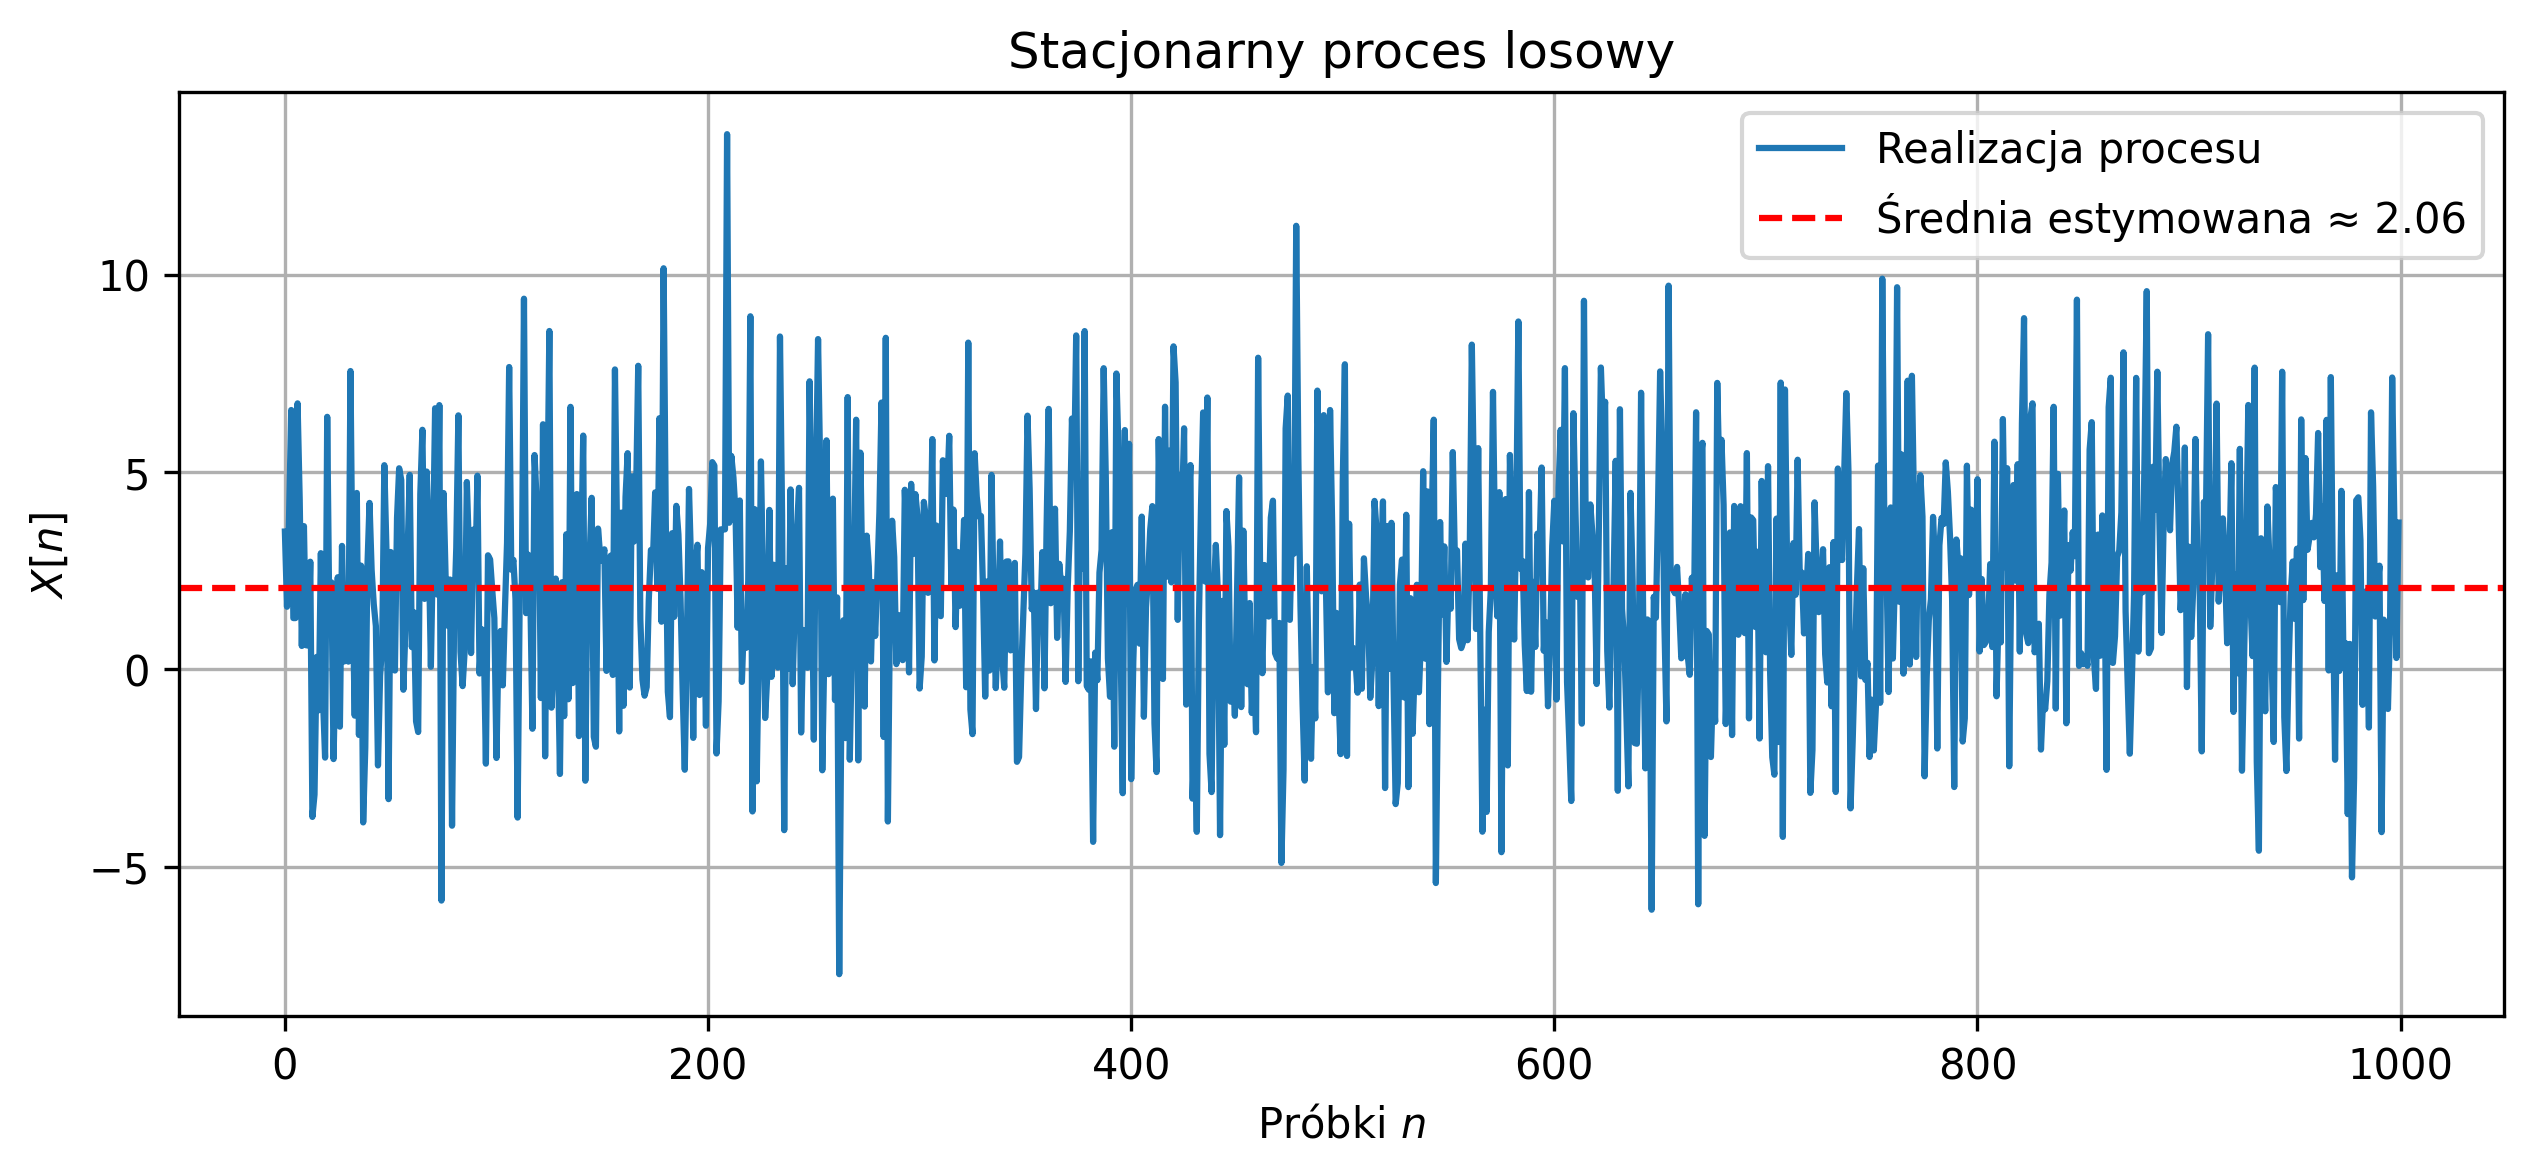
Na rysunku 5.6 przedstawiono przebieg jednej realizacji stacjonarnego procesu gaussowskiego  . Dla tej realizacji dokonano estymacji wartości oczekiwanej oraz wariancji procesu. Estymowana wartość oczekiwana
 odpowiada w przybliżeniu wartości teoretycznej
 . W przypadku estymatora wariancji
 otrzymano wartość
 , co również jest zbliżone do wartości teoretycznej
 .
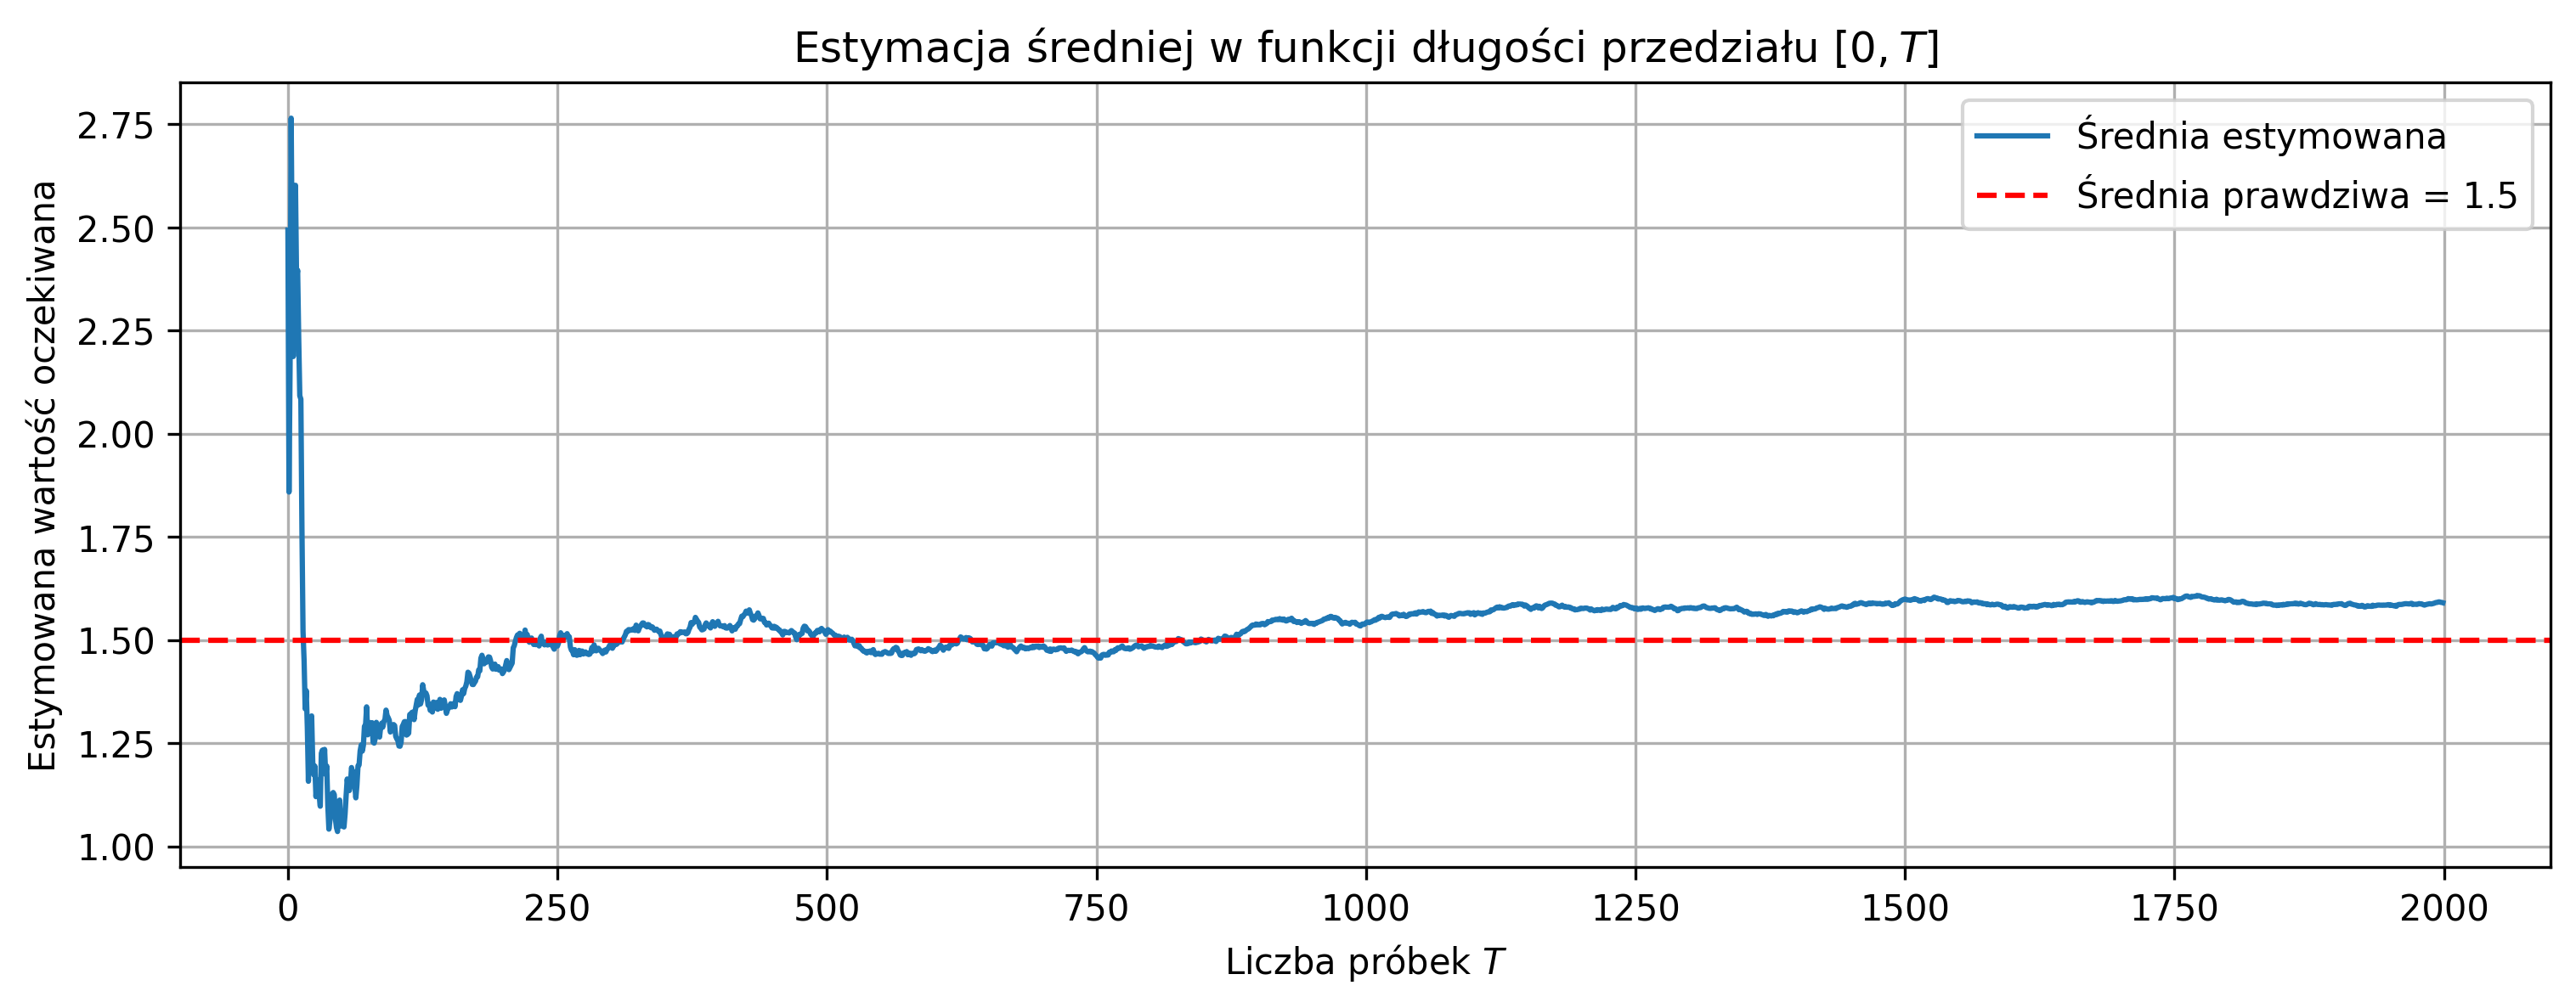
 przedziału obserwacji sygnału dla jednej realizacji stacjonarnego procesu gaussowskiego
 . Czerwona przerywana linia oznacza wartości teoretyczne – odpowiednio
 i
 . Dla małych wartości estymatory są bardziej zmienne, natomiast dla dłuższych przedziałów obserwacji sygnału estymatory zbliżają się do wartości teoretycznych.
 w funkcji długości przedziału obserwacji sygnału
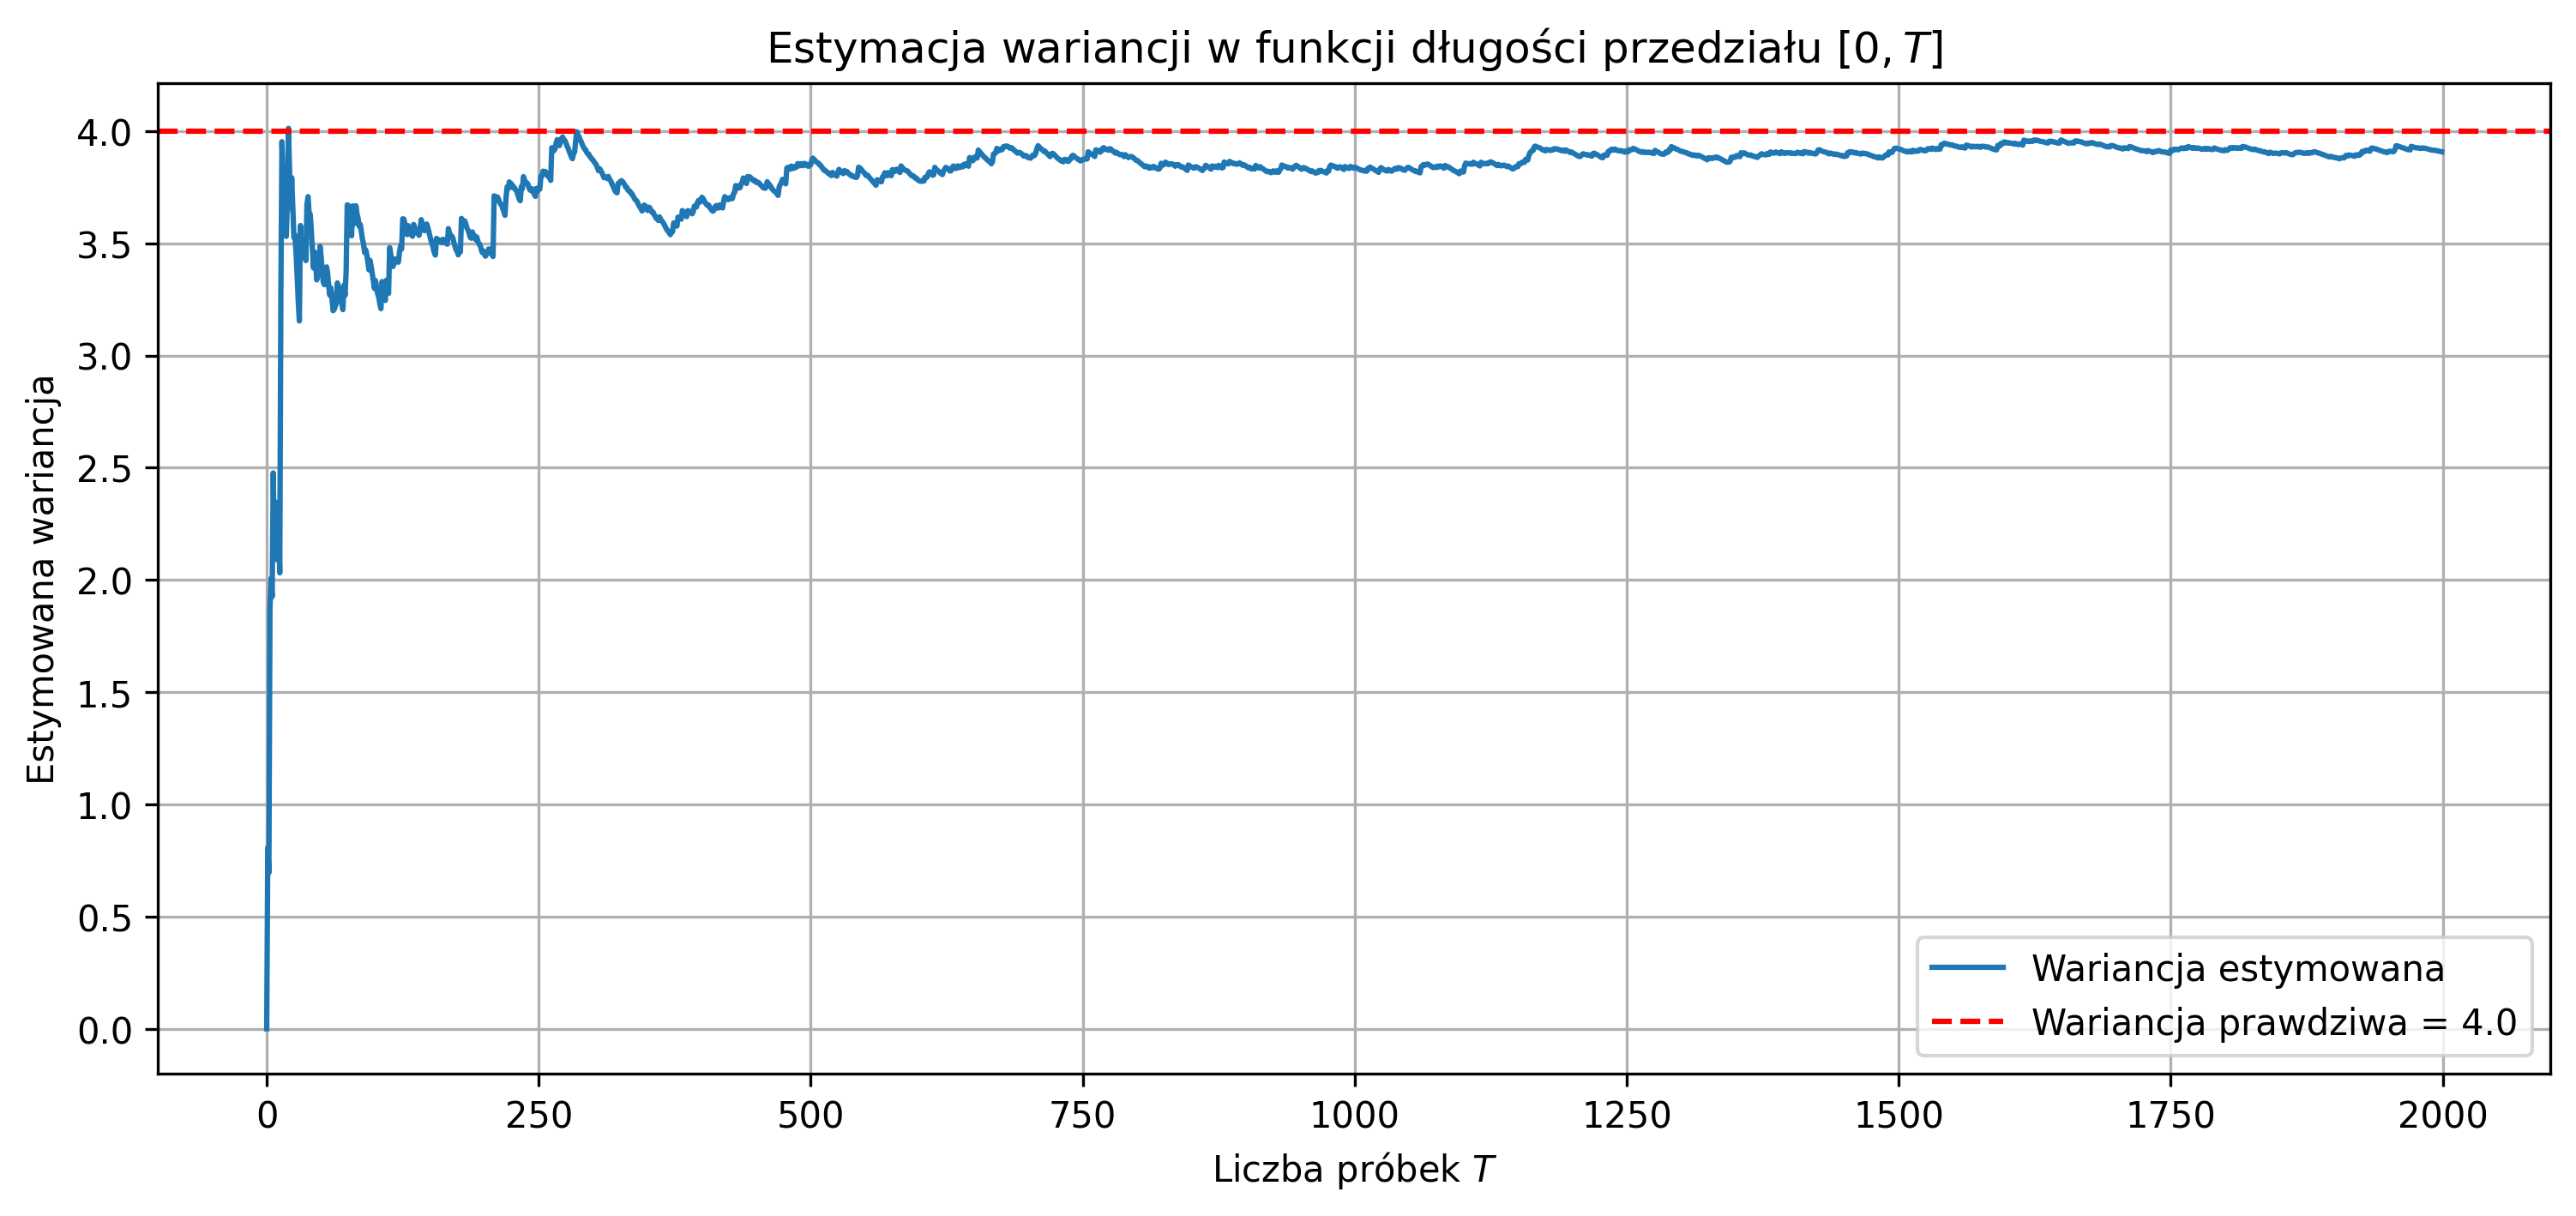
 w funkcji długości przedziału obserwacji sygnału
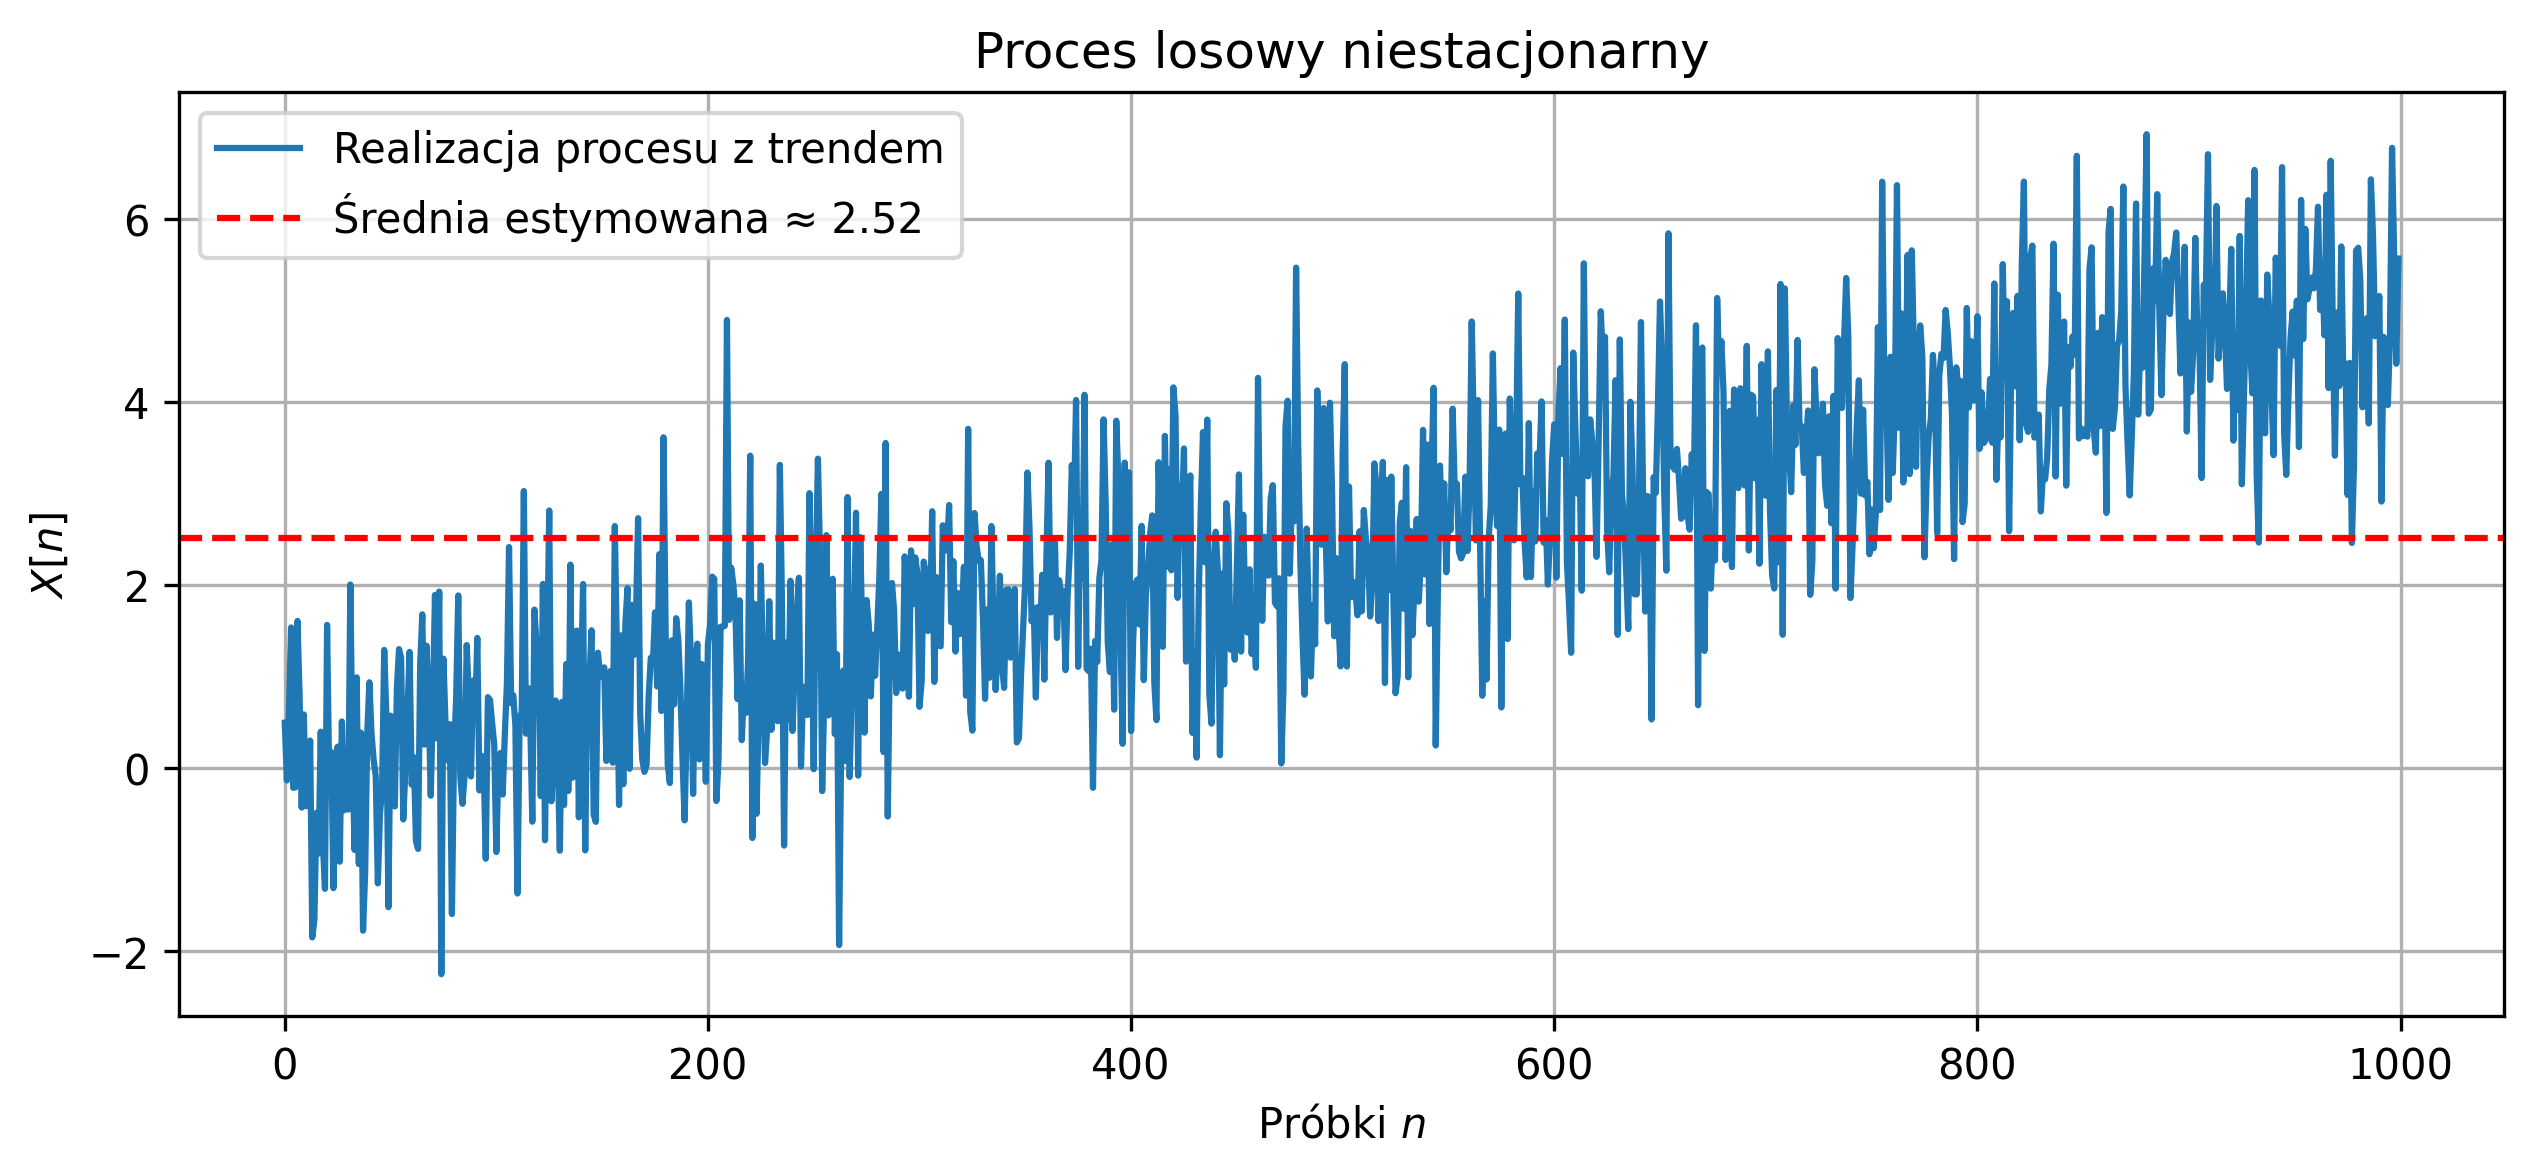
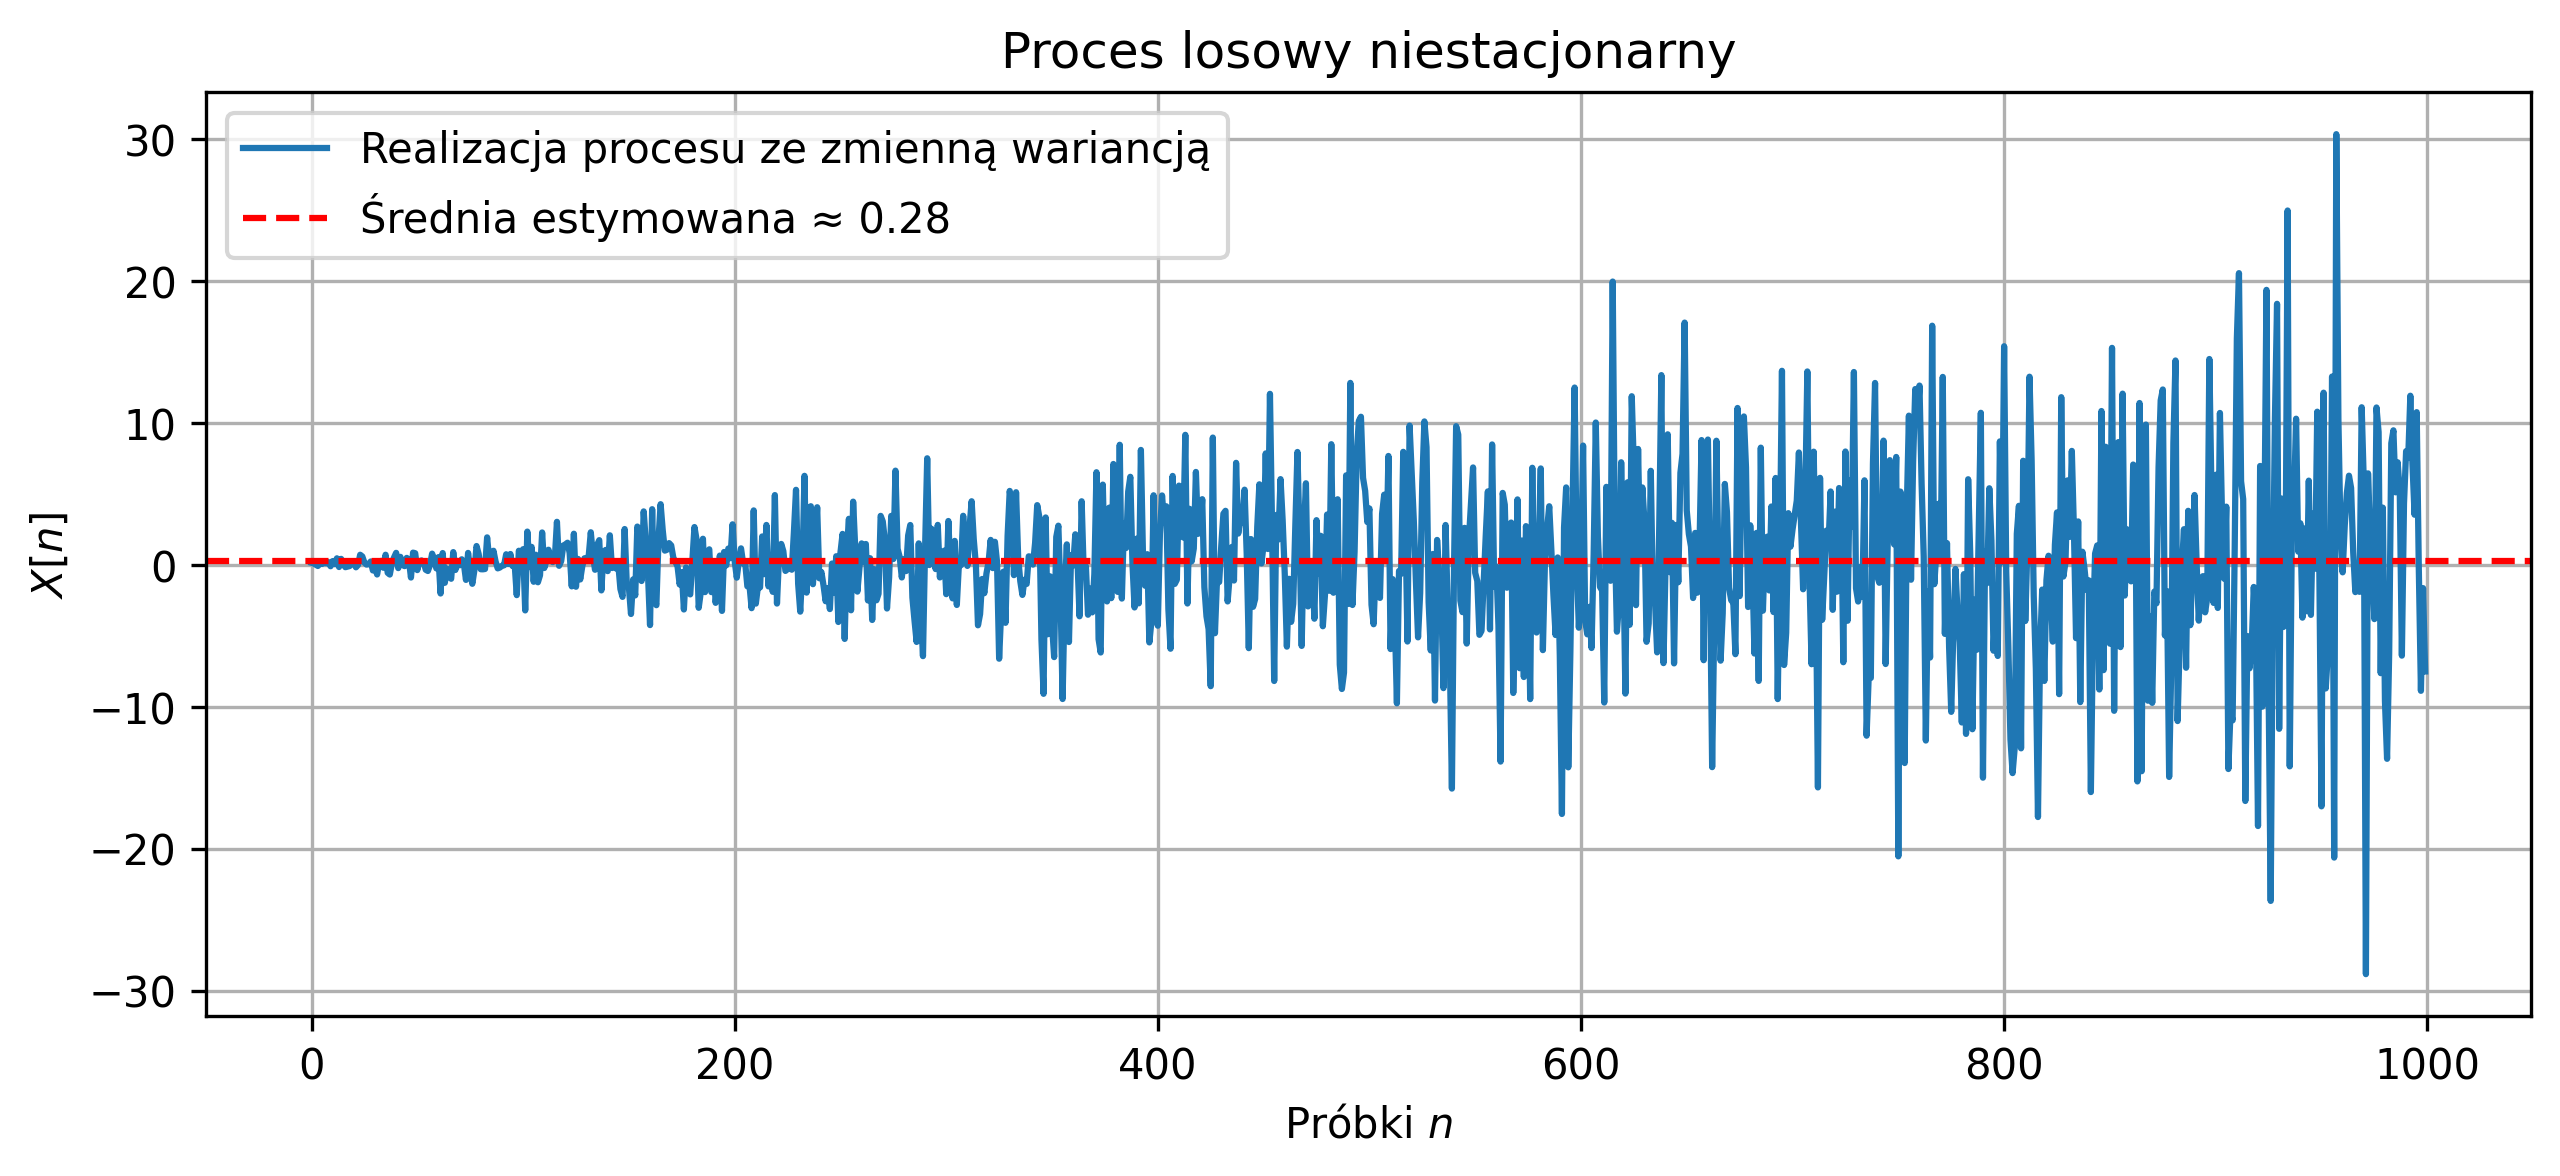
W przypadku, gdy założenia stacjonarności i ergodyczności są złamane, klasyczne estymatory wartości oczekiwanej i wariancji z jednej realizacji nie powinny być stosowane. Na rys. 5.9 i 5.10 zilustrowano proces z trendem średniej – średnia rośnie w czasie, stąd estymator z jednej realizacji nie odzwierciedla wartości typowej procesu, bo proces nie jest stacjonarny. Drugi proces ma zmienną wariancję w czasie ( ), więc estymator wariancji z jednej realizacji jest zawodny. Zauważmy, że linia średniej estymowanej nie leży w „środku” sygnału przez cały czas.
Z pojęciem wartości oczekiwanej związana jest teoretyczna funkcja autokorelacji, która opisuje zależność pomiędzy wartościami procesu losowego w dwóch różnych chwilach czasu oraz  . W przypadku procesu w czasie ciągłym definiuje się ją jako wartość oczekiwaną iloczynu:

Dla procesu stacjonarnego w szerokim sensie funkcja ta zależy jedynie od przesunięcia  , a nie od konkretnego momentu :

Jeżeli proces jest dodatkowo ergodyczny względem autokorelacji, to funkcję tę można oszacować z jednej realizacji procesu, uśredniając iloczyny przesuniętych wartości w czasie:

Dla procesu dyskretnego funkcja autokorelacji ma postać:

a jej estymator z jednej realizacji (dla  próbek) zapisuje się jako:

W praktyce, gdy wartość oczekiwana procesu nie jest znana, stosuje się estymator funkcji autokorelacji w postaci:

gdzie  jest estymowaną wartością średnią.
Wartość  odpowiada wariancji sygnału:

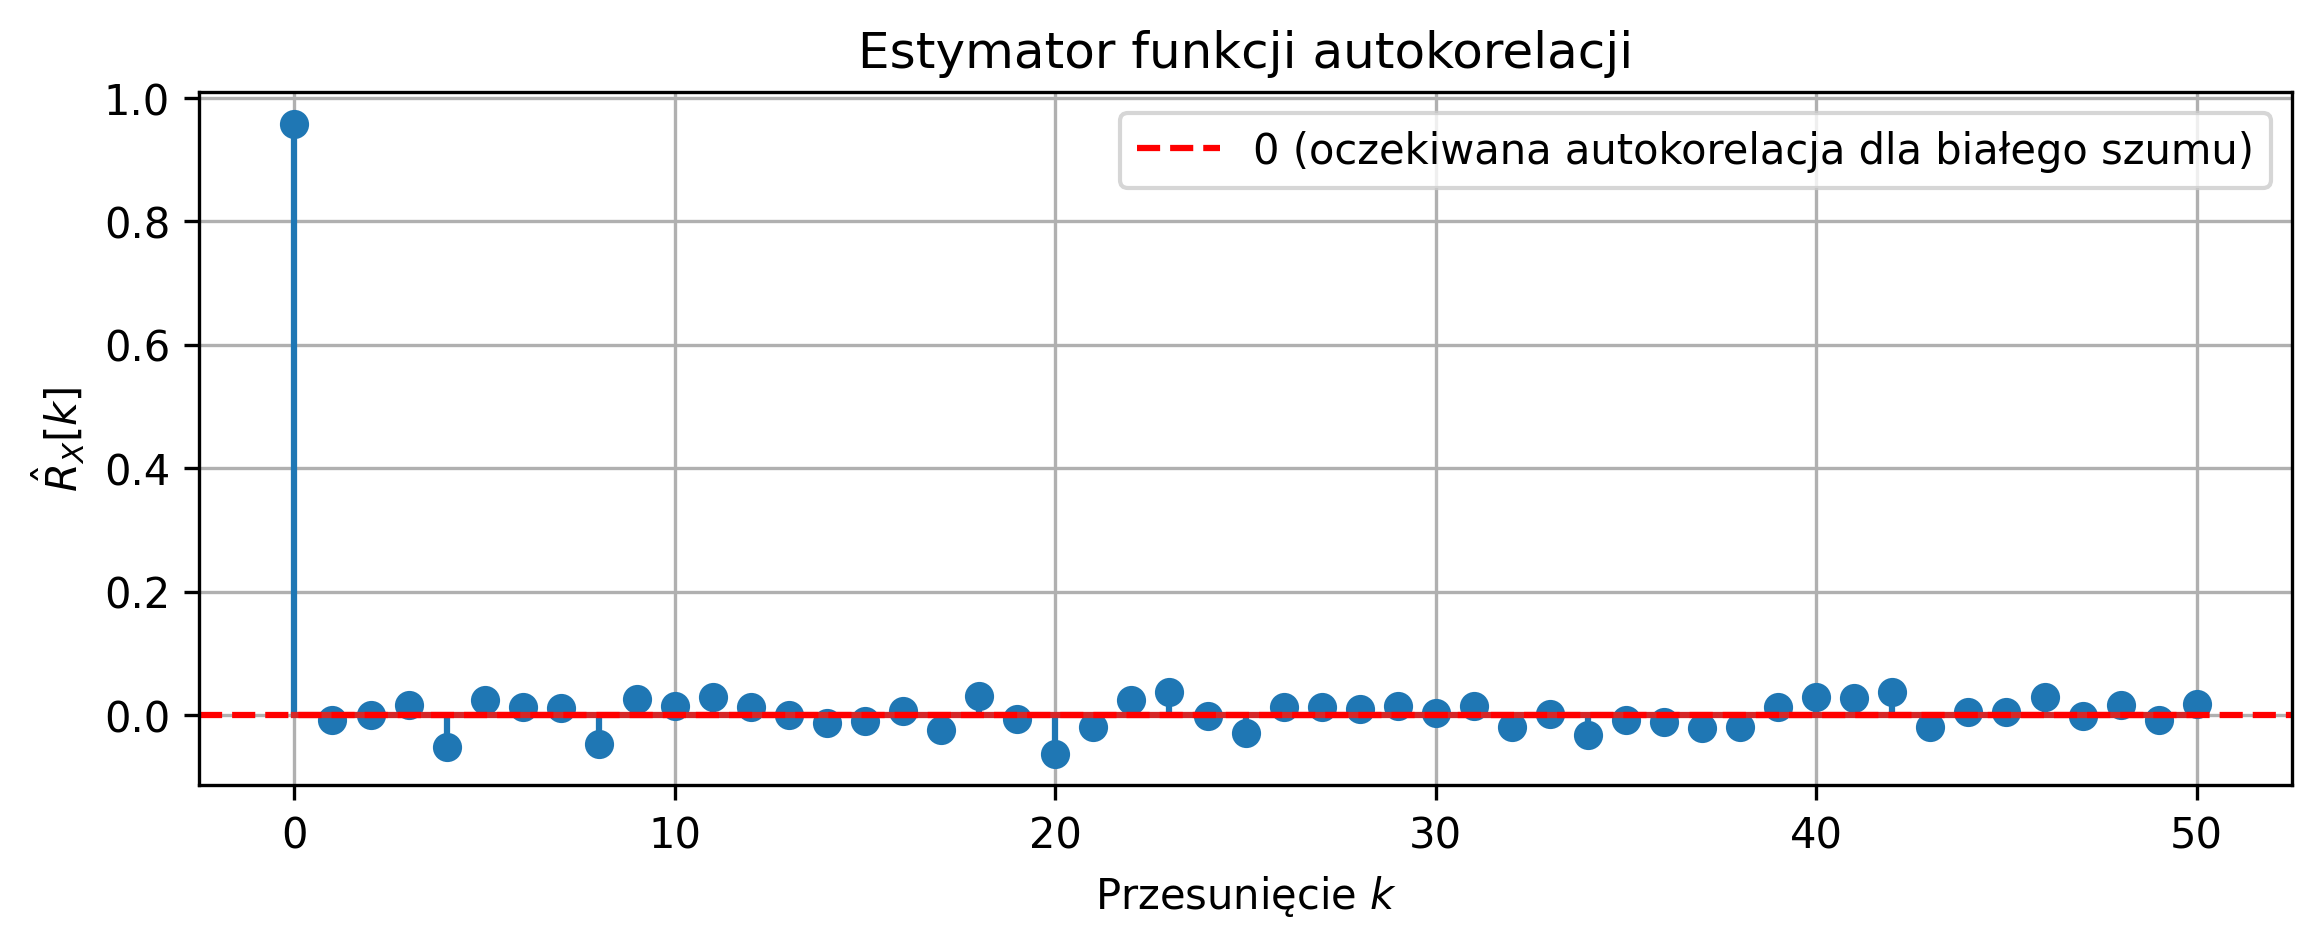
Na rys. 5.11 przedstawiono przebieg jednej realizacji stacjonarnego procesu gaussowskiego  . Dla tej realizacji dokonano estymacji funkcji autokorelacji. Dla białego szumu autokorelacja dla
 jest w przybliżeniu równa wariancji
 , zaś autokorelacja dla
 jest w przybliżeniu równa
 . Widoczny jest efekt ergodyczności – z jednej realizacji można oszacować funkcję autokorelacji procesu stacjonarnego.
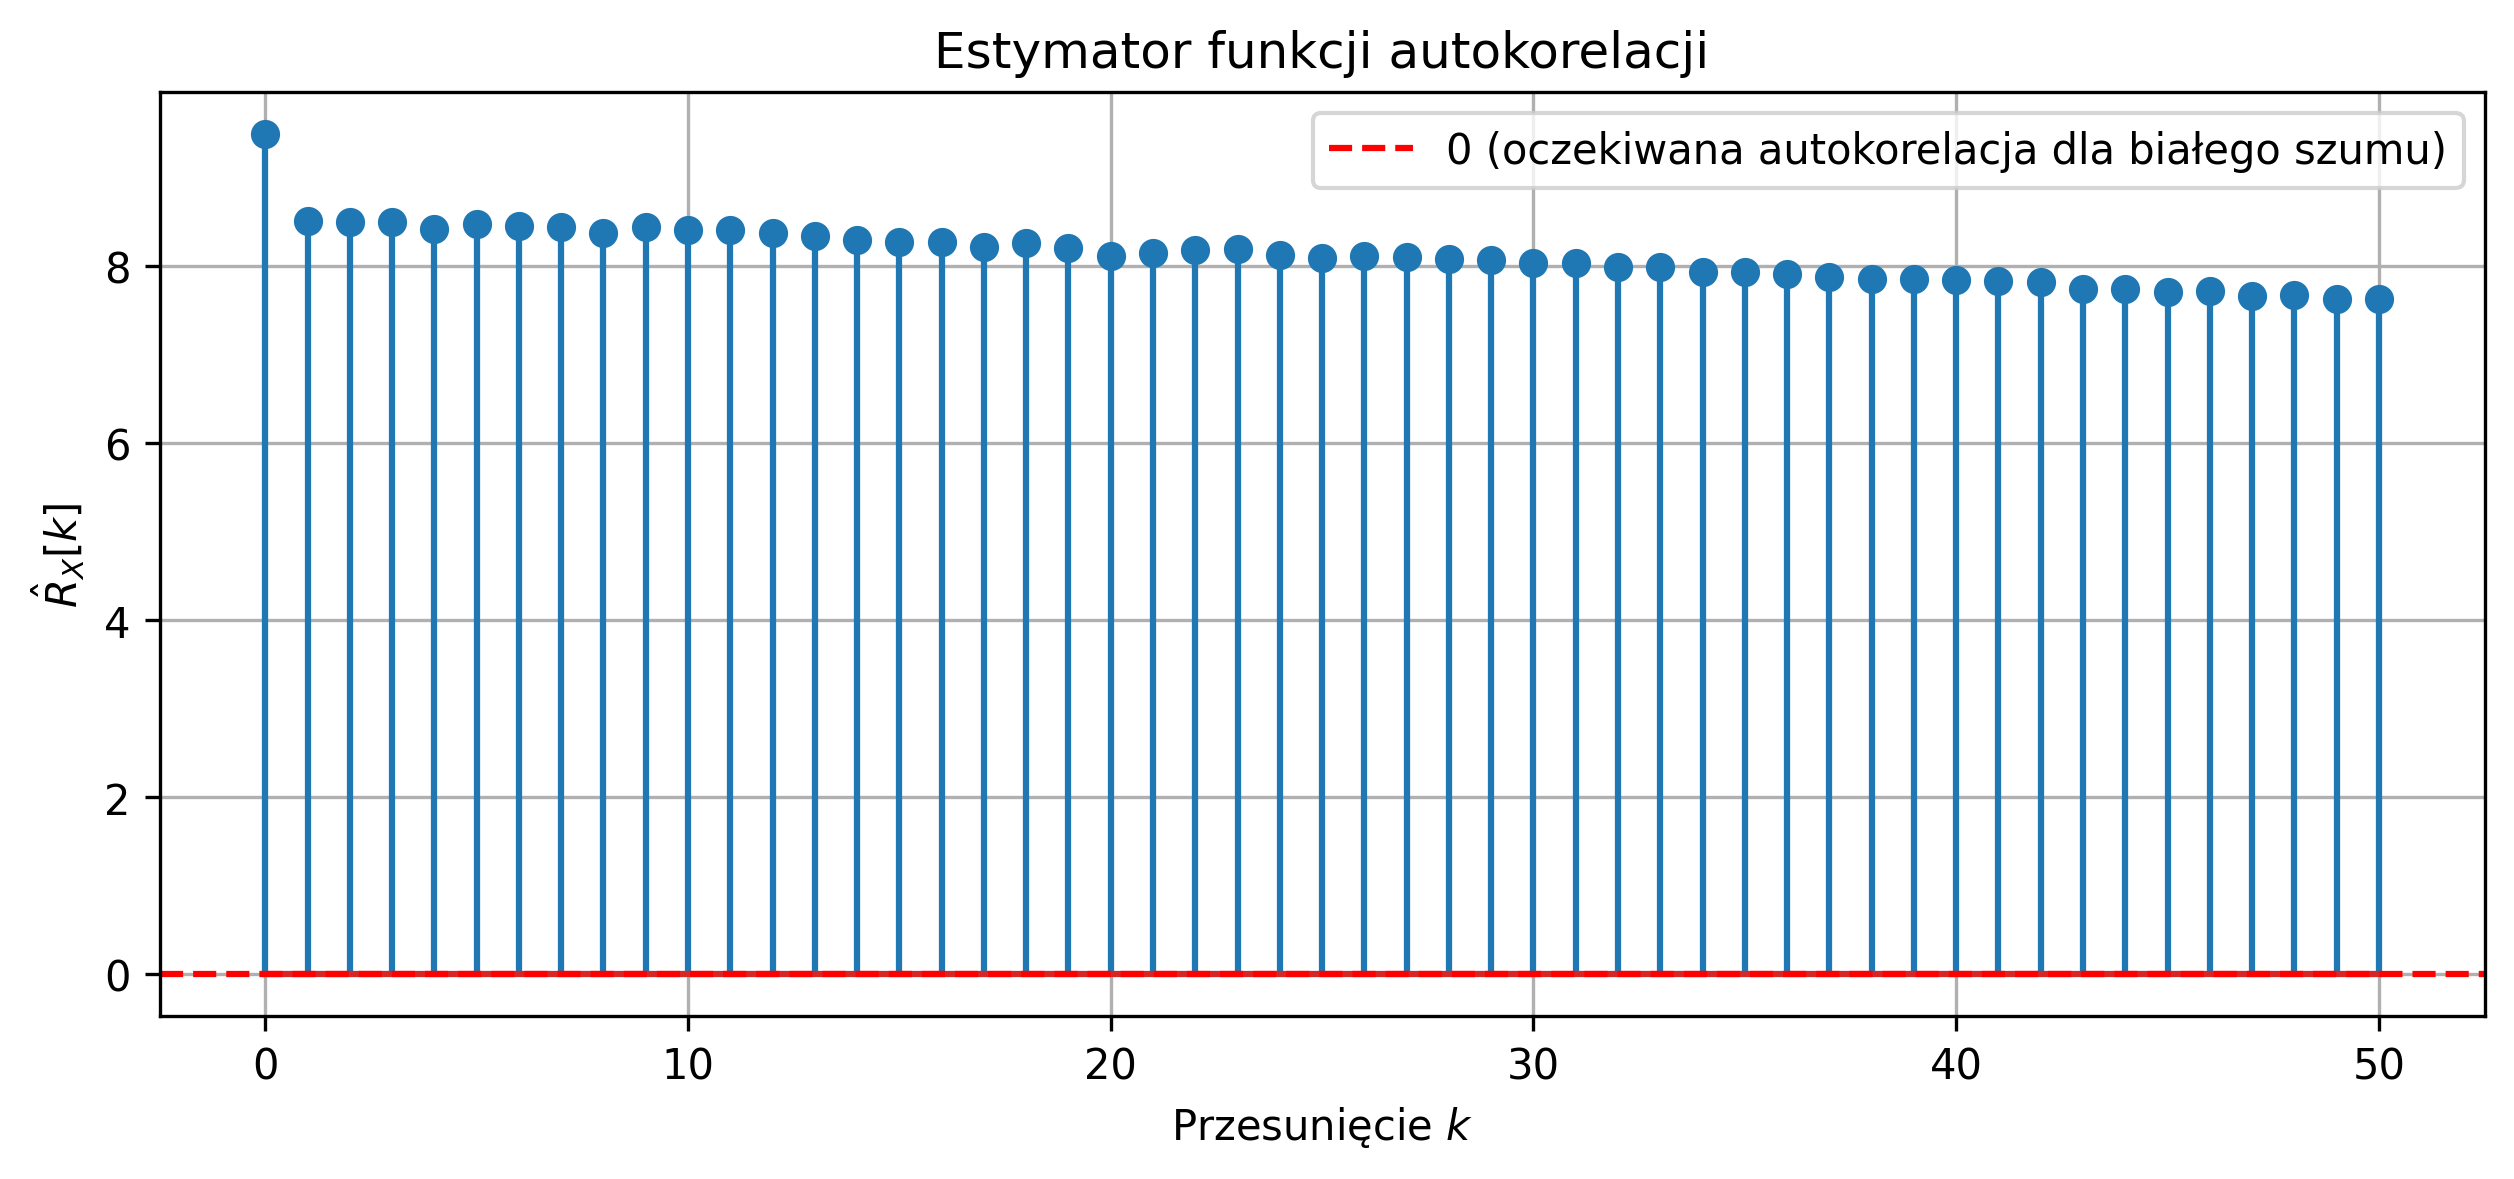
 , co nie odpowiada teoretycznej autokorelacji procesu stacjonarnego.
 funkcja kowariancji określa zależność liniową między wartościami procesu w dwóch różnych chwilach
 i
 :

 to wartość oczekiwana procesu. Dla procesu stacjonarnego w szerokim sensie kowariancja zależy tylko od przesunięcia czasowego
 :
 :

 to średnia z jednej realizacji, jest liczbą próbek, a
 to maksymalne przesunięcie. Dla białego szumu gaussowskiego:

 . Oś pionowa pokazuje wartość estymowanej kowariancji
 w każdym oknie.
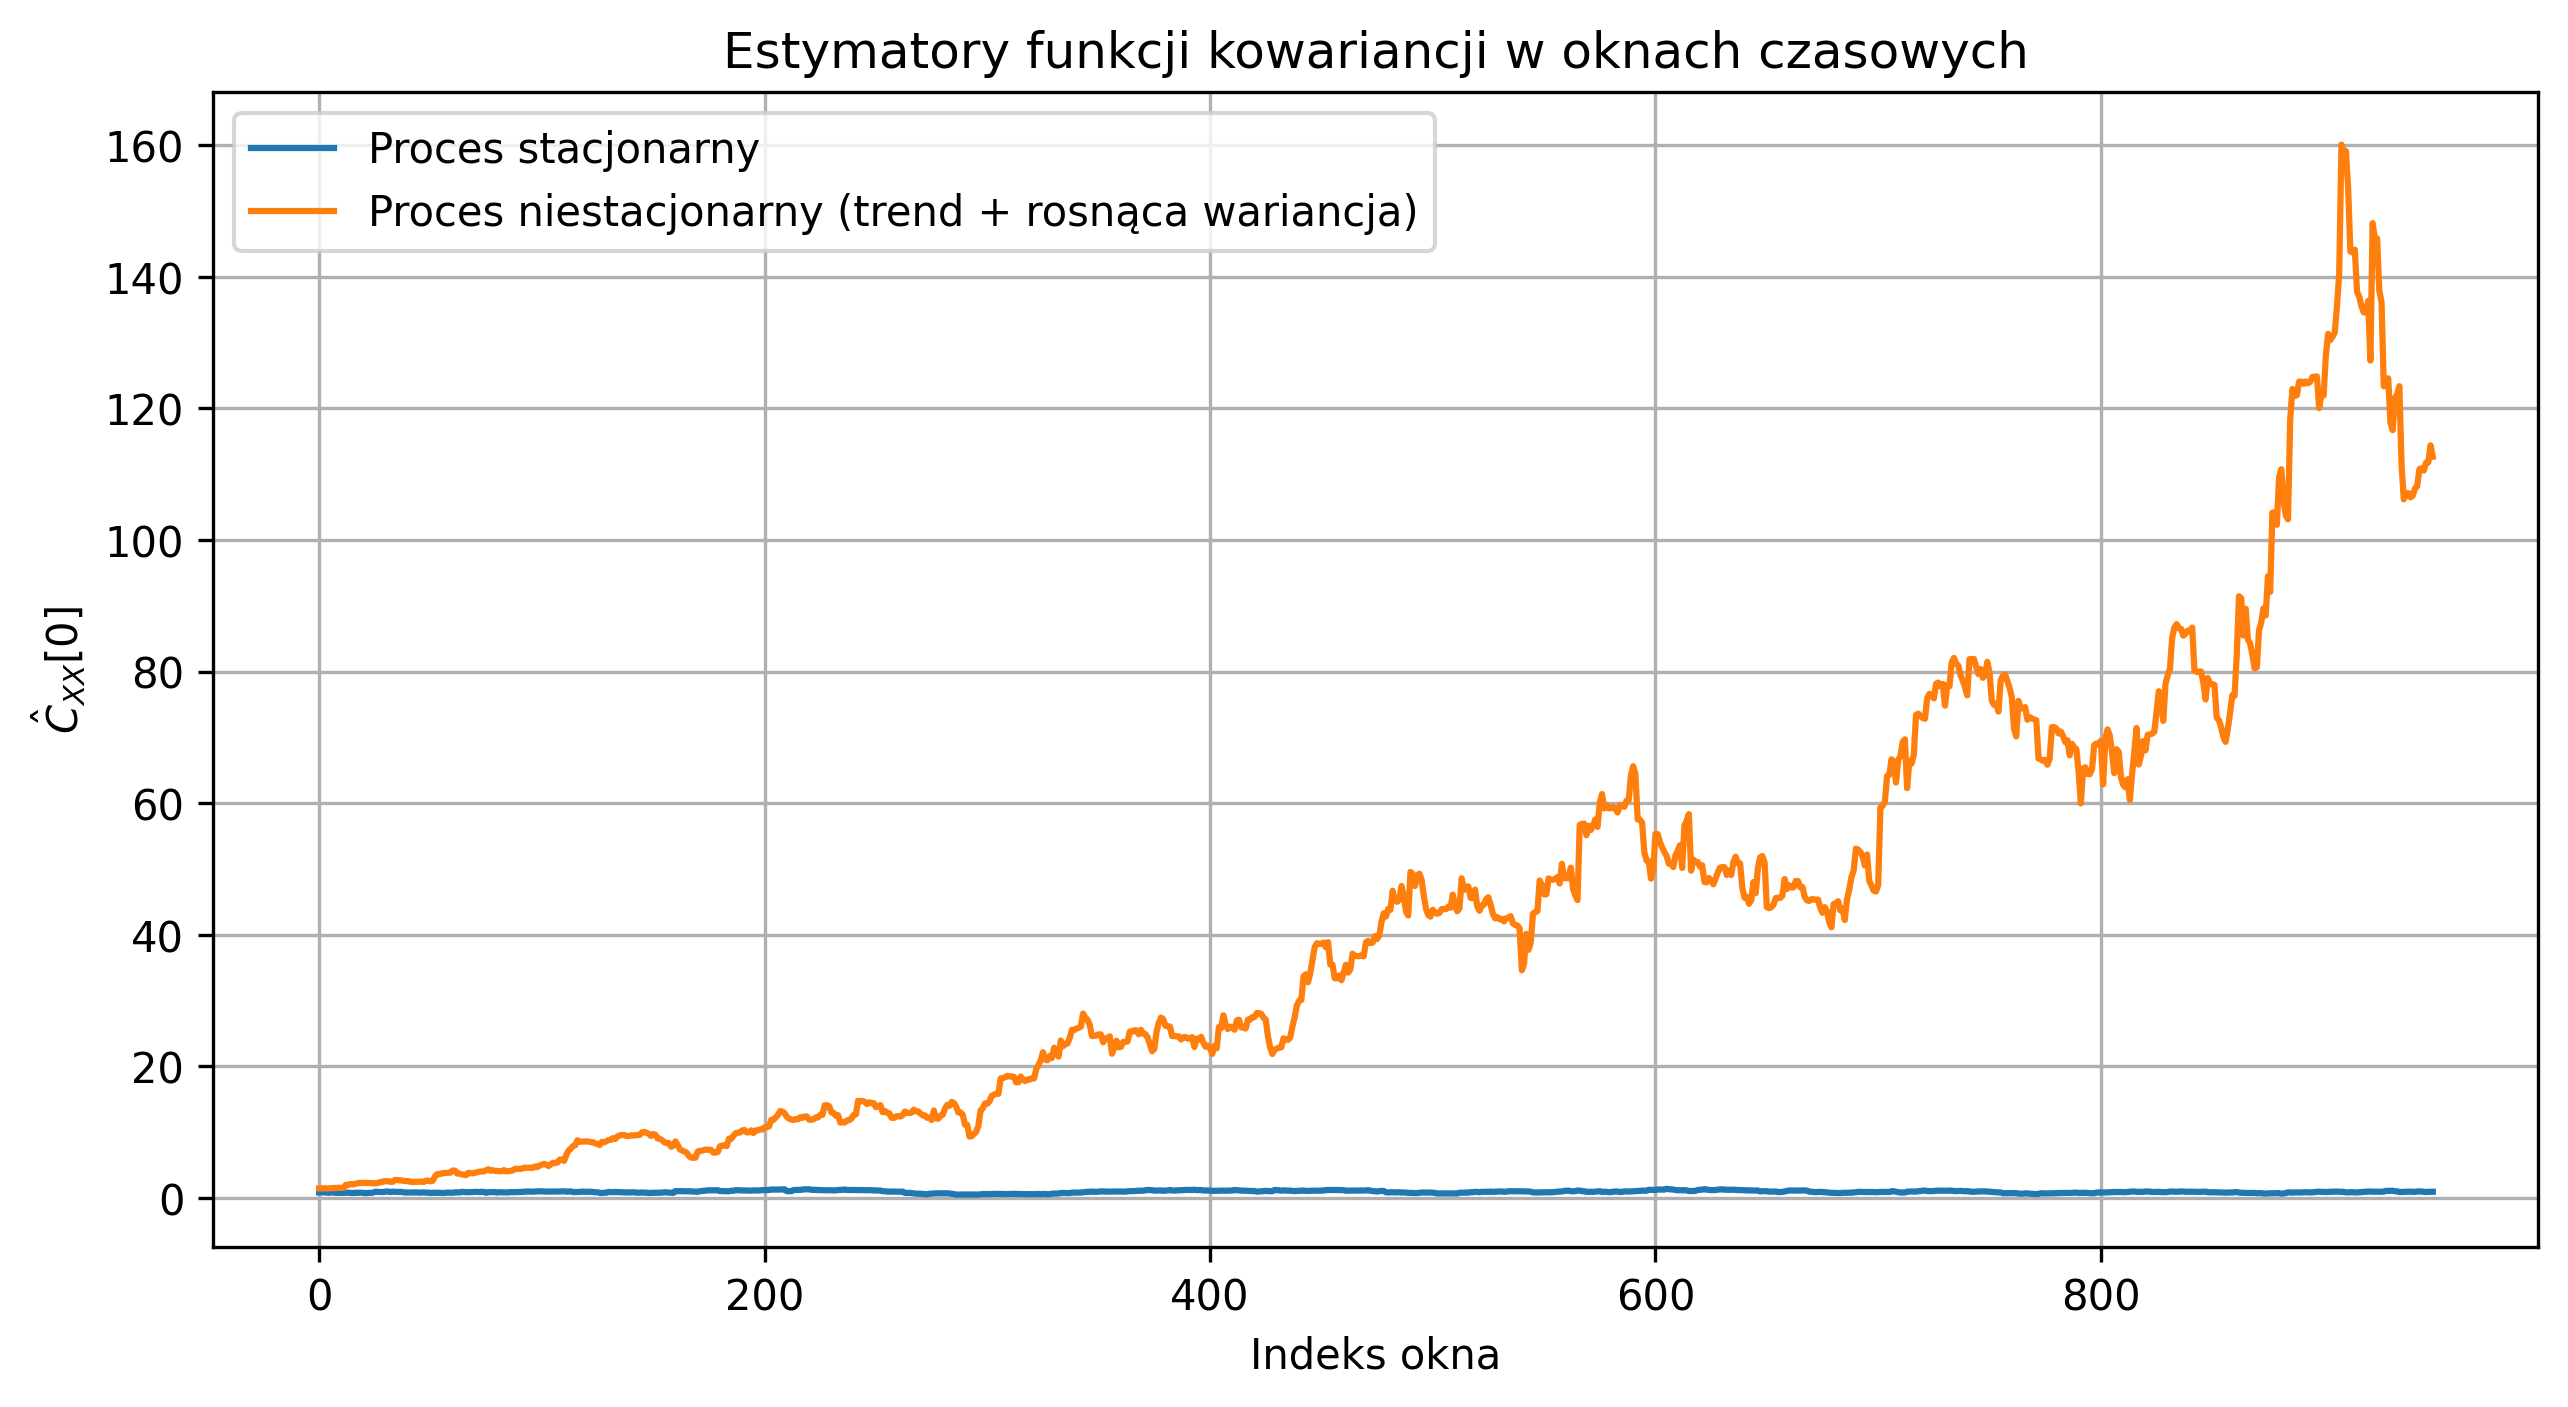
 jest wiarygodny i pozwala na oszacowanie funkcji autokorelacji oraz widma sygnału. Natomiast dla procesu niestacjonarnego (trend i rosnąca wariancja) widać wyraźny wzrost kowariancji w czasie, co ilustruje niestacjonarność sygnału i zawodność estymatora z jednej realizacji.
Estymacja kowariancji jest podstawą analizy widmowej sygnałów losowych, ponieważ funkcja autokorelacji jest bezpośrednio związana z gęstością widmową sygnału (poprzez transformację Fouriera), która zostanie omówiona w rozdziale 5.4.